A回答
Contents
結論
原則として問題ありません。
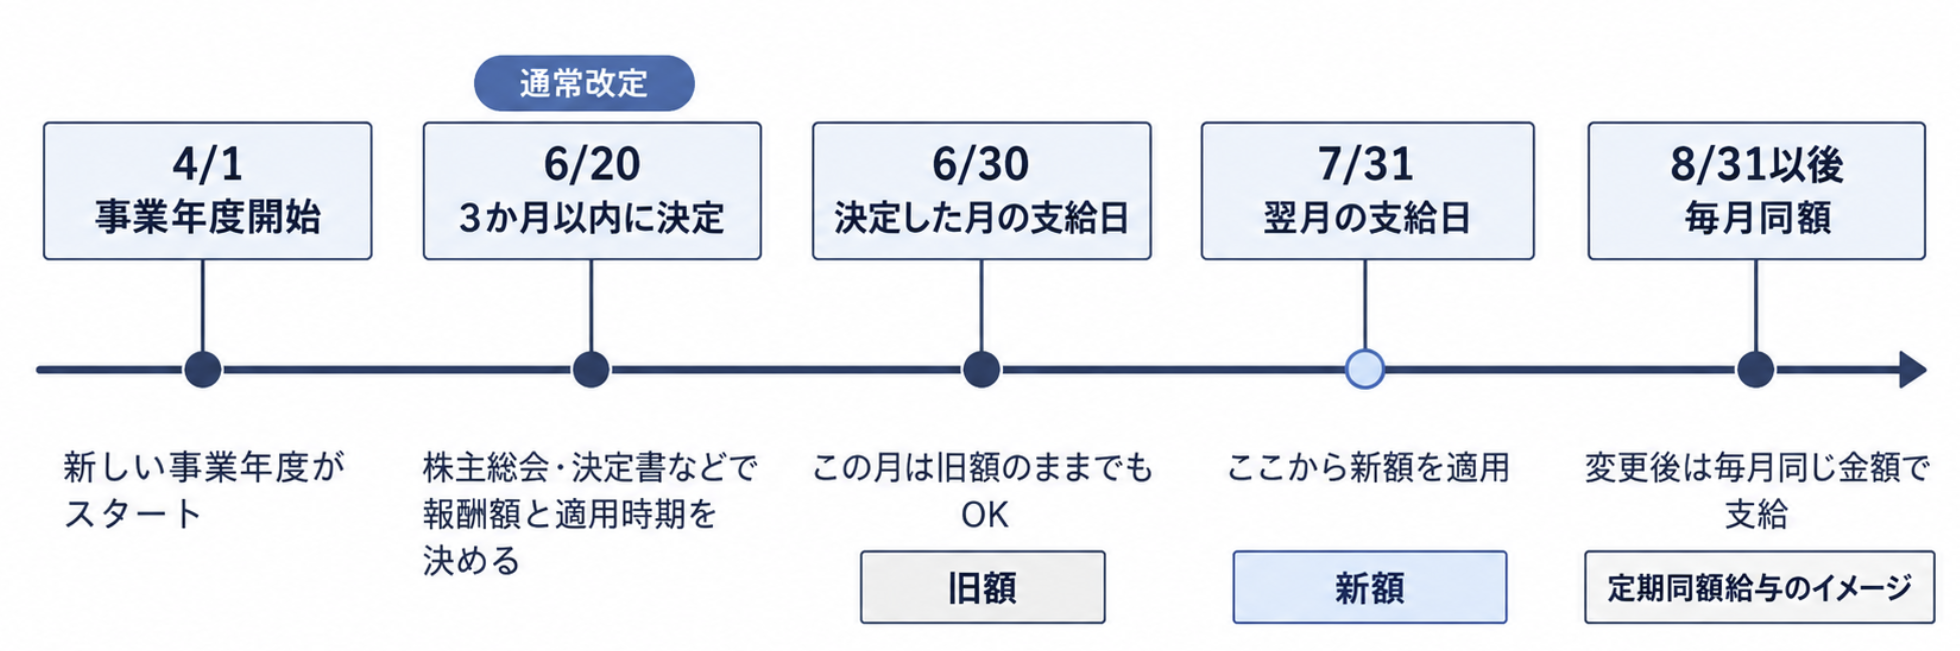
役員報酬の変更を事業年度の開始から原則3か月以内に決定し、「翌月の支給分から新しい金額にする」と決めているのであれば、決定した月の給与をこれまでと同じ金額で支給することができます。
変更前と変更後で、それぞれ毎月同じ金額を支給していれば、法人税上も原則として経費にすることができます。
図解すると、以下のようなイメージです。

決定した月からすぐに増額する必要はありません
国税庁の「役員給与に関するQ&A」でも、定時株主総会で役員報酬の増額を決めた後、その月の給与はこれまでと同じ金額で支給し、翌月分から増額する事例が示されています。
「翌月の給与から新しい金額にする」とあらかじめ決めておき、その内容どおりに支給していれば問題ありません。
いつから増額するのかを明確にしておきましょう
実務では、株主総会議事録や決定書などに、変更後の役員報酬額だけでなく「いつの支給分から変更するのか」まで記載しておくことが大切です。
- 役員報酬の変更を原則として事業年度開始から3か月以内に決めているか
- いつの支給分から新しい金額にするのか明確になっており、その内容どおりに支給しているか
- 変更前・変更後で、それぞれ毎月同じ金額を支給しているか
なお、過去の期間にさかのぼって役員報酬を増額する決議を行い、その差額をあとから支給した場合、その増額分は原則として法人税上の経費にはできません。
参考情報・根拠
3件
法令
法人税法(昭和四十年法律第三十四号)第三十四条(役員給与の損金不算入)
概要
役員給与について、定期同額給与、事前確定届出給与など一定の給与に該当しないものは、原則として損金の額に算入しないことを定めています。定期同額給与については、1か月以下の一定の期間ごとに支給される給与で、各支給時期の支給額が同額であるものなどと規定しています。
このFAQとの関係
役員報酬を法人の損金に算入するため、定期同額給与などの要件を確認する必要があることの基本的な法的根拠となります。
原文を見る ↗
法令
法人税法施行令(昭和四十年政令第九十七号)第六十九条(定期同額給与の範囲等)
概要
定期給与の額を改定した場合の定期同額給与の範囲を定めています。原則として、事業年度開始の日の属する会計期間開始の日から3か月を経過する日までにされた定期給与の改定について、改定前と改定後の各期間の支給額がそれぞれ同額である場合には、定期同額給与に含まれることが規定されています。
このFAQとの関係
役員報酬の通常改定について、改定を行う時期と、改定前後の支給額をどのように判定するかの直接的な根拠となります。
原文を見る ↗
国税庁
役員給与に関するQ&A
概要
役員給与の改定について具体的な事例をQ&A形式で整理した国税庁資料です。Q2「定期給与を株主総会の翌月分から増額する場合の取扱い」では、定時株主総会で増額改定を決議した月の給与を従来額のままとし、翌月の支給分から新額を適用するケースが示されています。改定前と改定後の各支給額がそれぞれ同額であれば、それぞれ定期同額給与に該当するとされています。
このFAQとの関係
増額改定を決議した後、直後の給与支給を旧額のままとし、翌月の支給分から新額とする今回の論点に直接対応する国税庁の事例です。決議直後に到来する支給日から必ず新額に変更する必要はなく、新たな職務執行期間に係る最初の支給時期を翌月と定める取扱いが示されています。
原文を見る ↗
ご自身の状況に当てはめて確認したい方へ
個別の事情を確認しながら判断したい場合は、以下のサービスをご利用いただけます。
← 税務・経理のよくあるご相談一覧へ