結論
法人が保有する市場暗号資産が、税法上の「特定譲渡制限付暗号資産」に該当することとなった場合、自己発行暗号資産以外のものについては、原価法を選択できるようになります。
ただし、特定譲渡制限付暗号資産に該当したからといって、それまでに生じていた含み損益まで課税されなくなるわけではありません。
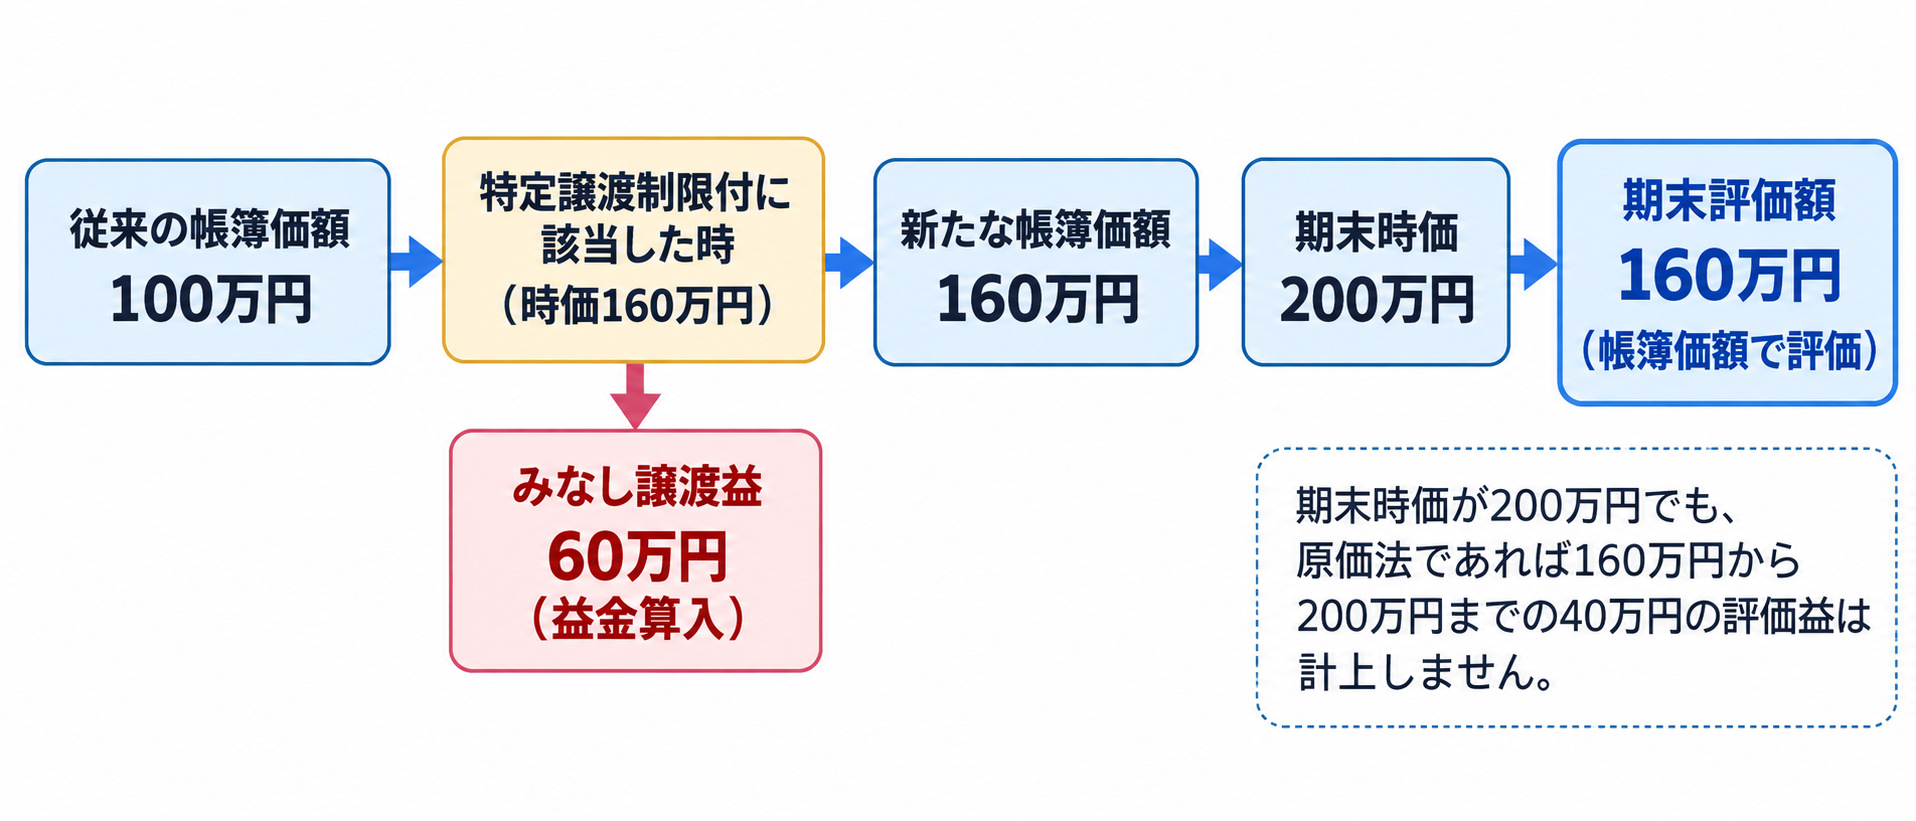
その事業年度中に市場暗号資産に該当していた暗号資産は、特定譲渡制限付暗号資産に該当することとなった時に、原則として時価で譲渡し、同額で取得したものとみなされます。
そのため、その時点の時価と帳簿価額との差額が損益となり、みなし取得時の価額が、その後の帳簿価額計算の出発点になります。
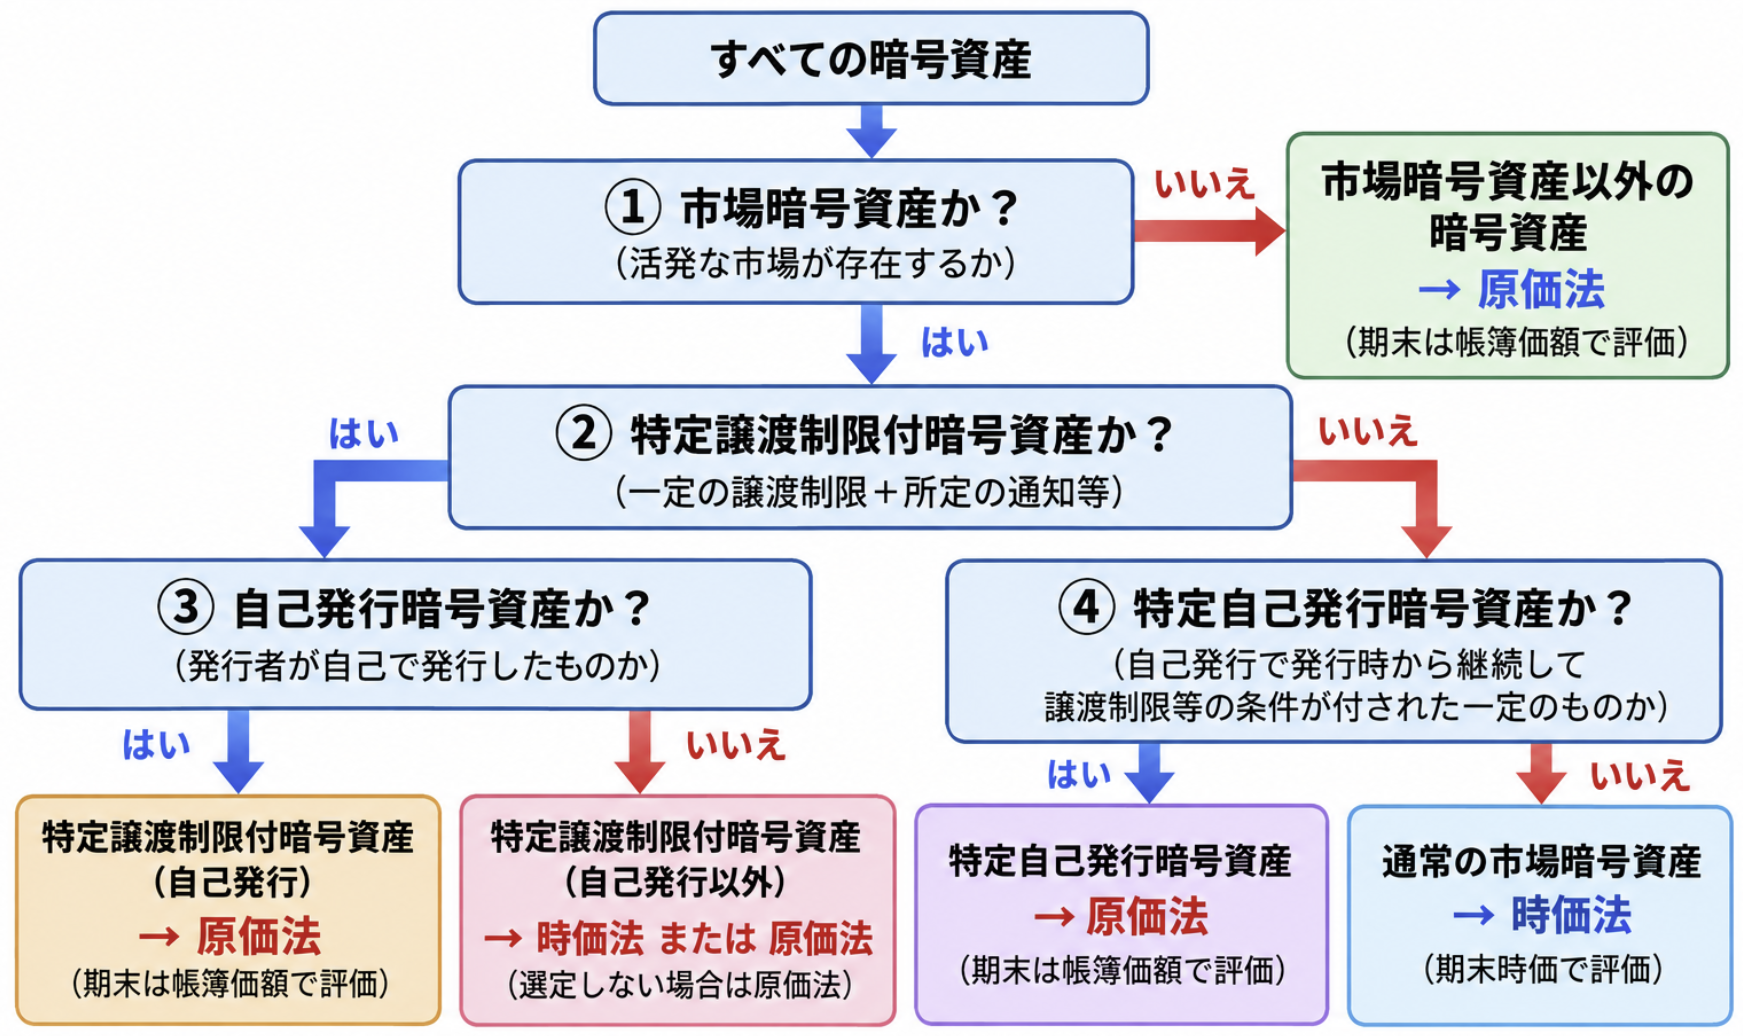
期末評価方法の考え方を全体像でみると、次のフローチャートのとおりです。
なお、独特な言葉も多いため、ここで整理しておきます。
| 分類 | 用語 | ざっくり意味 | このFAQでのポイント |
|---|---|---|---|
| 暗号資産の種類 | 市場暗号資産 |
活発な市場があり、一定の要件を満たす暗号資産 ※このFAQでは、これに該当しないものを「市場暗号資産以外」と表記しています。 |
法人では原則として、期末時価で評価する対象になります。 |
| 特定譲渡制限付暗号資産 | 一定の移転制限などが付され、所定の手続が行われた暗号資産 | 市場暗号資産に該当し、自己発行でないものは、時価法または原価法を選択できます。 | |
| 自己発行暗号資産 | 法人自身が発行し、発行時から継続して保有している暗号資産 | 自己発行かどうかによって、期末評価方法が変わります。 | |
| 特定自己発行暗号資産 | 自己発行暗号資産のうち、発行時から継続して一定の譲渡制限などが付いているもの | この区分に該当するものは、原価法で評価します。 | |
| 評価方法 | 時価法 | 期末時点の時価で評価する方法 | 帳簿価額との差額を、評価益または評価損として反映します。 |
| 原価法 | 期末時点の帳簿価額で評価する方法 | 期末時価が変わっていても、その差額を期末の評価損益として計上しません。 | |
| 税務処理 | みなし譲渡・みなし取得 | 実際には売買していなくても、税務上は売却・再取得したものとして扱うこと | 区分が変わったときに、時価または帳簿価額で税務上いったん処理を区切ります。 |
| 価額 | 帳簿価額 | 税務上、帳簿に残っている暗号資産の価額 | 原価法では、この帳簿価額をもとに期末評価します。 |
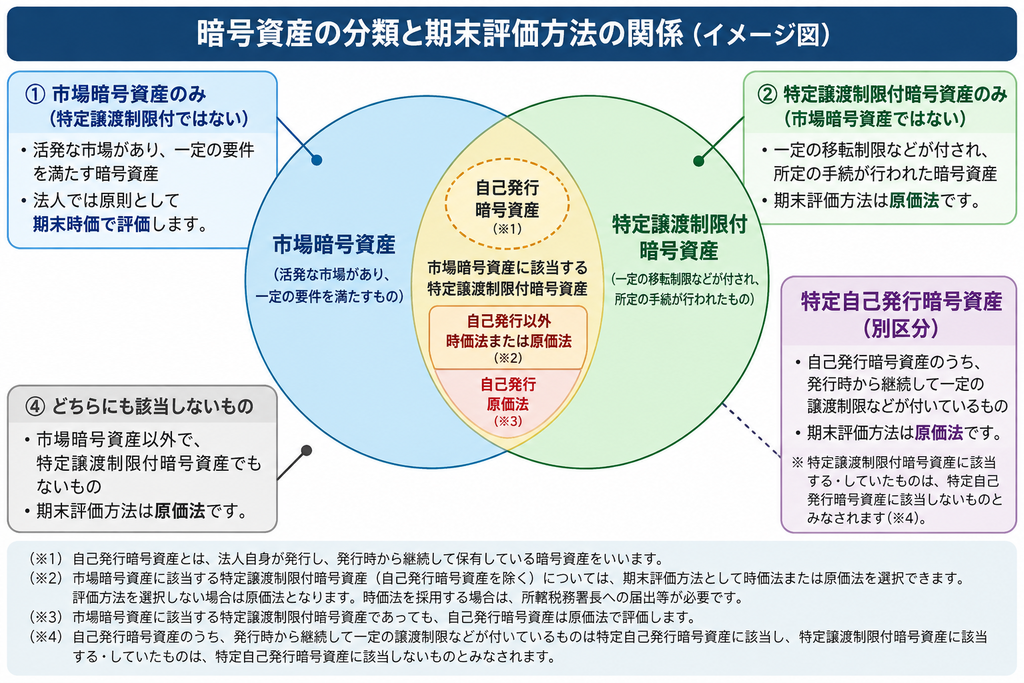
「暗号資産の種類」は、より直感的にわかるよう図表でもまとめてみます。
移転制限を付けるだけでは足りない
特定譲渡制限付暗号資産となるには、単に社内で「売却しない」と決めたり、任意に暗号資産を動かさないようにしたりするだけでは足りません。
暗号資産に所定の「特定条件」が付されていることに加え、
暗号資産交換業者を通じて、その移転制限等が付されていることを公表するための所定の手続を行っている必要があります。
したがって、「移転制限を設定した日」と「税務上、特定譲渡制限付暗号資産に該当することとなった時」が必ずしも一致するとは限りません。
市場暗号資産だったかどうかで、移行時の処理が変わる
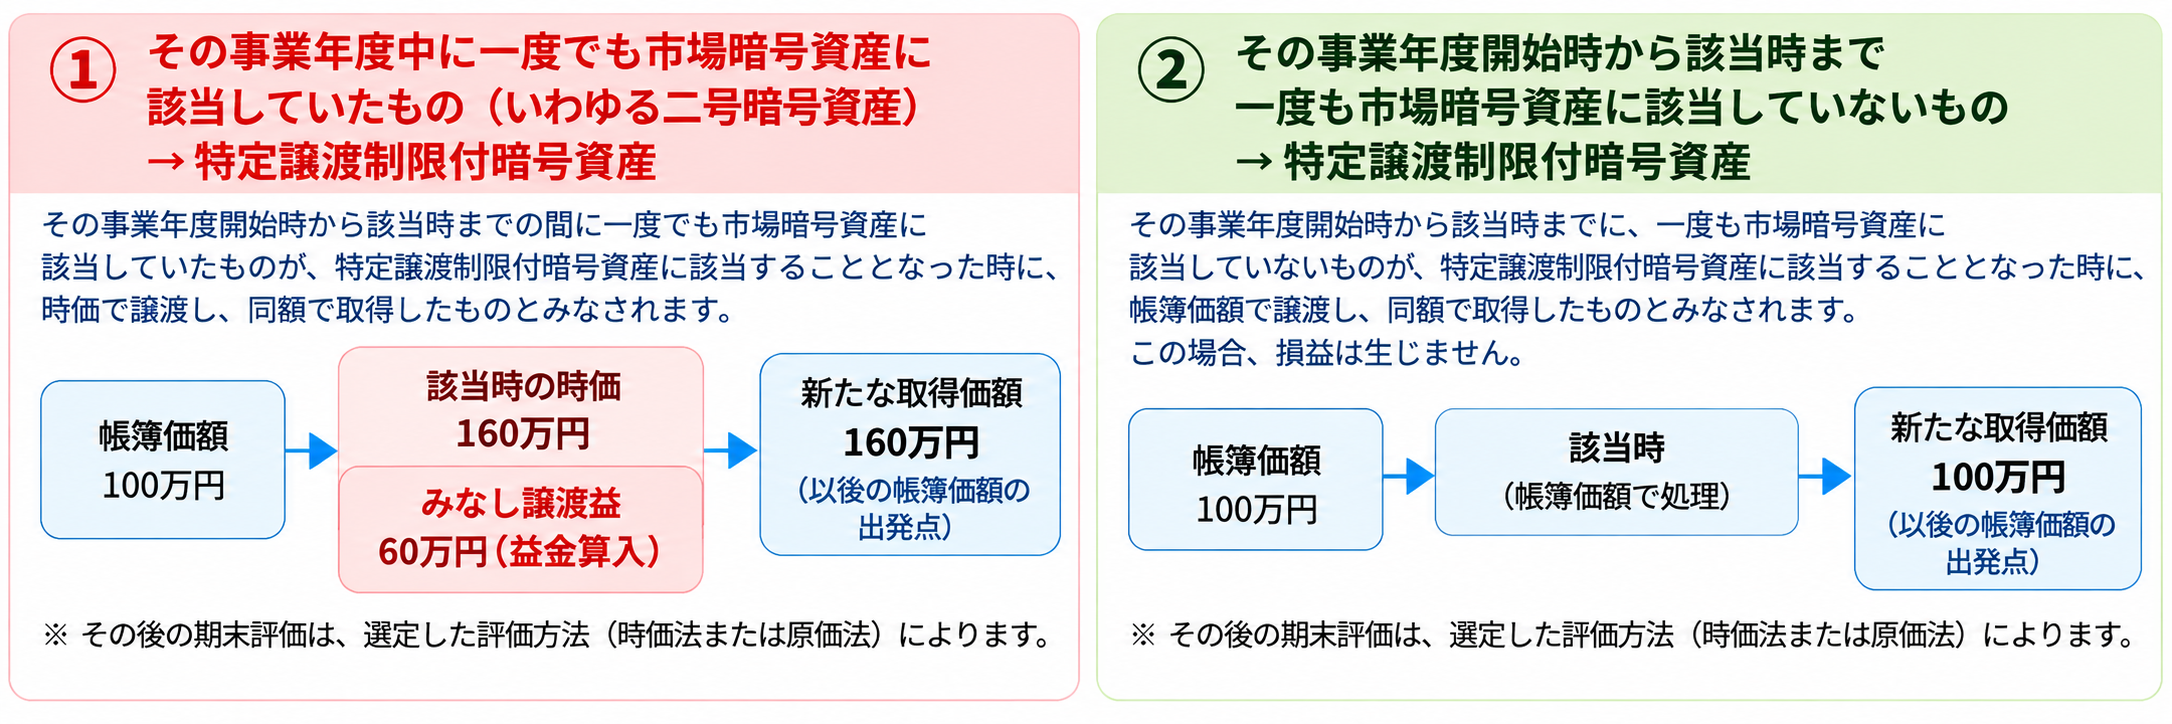
その事業年度開始時から特定譲渡制限付暗号資産に該当する時までに、一度でも市場暗号資産に該当していた一定の暗号資産は、原則として時価でみなし譲渡・みなし取得を行います。
一方、その期間に一度も市場暗号資産に該当していないものは、原則として帳簿価額でみなし譲渡・みなし取得を行うため、その時点では損益は生じません。
図にすると、このようなイメージです。
原価法を適用した後の期末評価
「市場暗号資産に該当する、自己発行暗号資産以外の特定譲渡制限付暗号資産」については、期末評価方法として時価法または原価法を選定できます。
評価方法を選定しなかった場合は原価法となります。
時価法を採用する場合は、所轄税務署長への届出等が必要です。
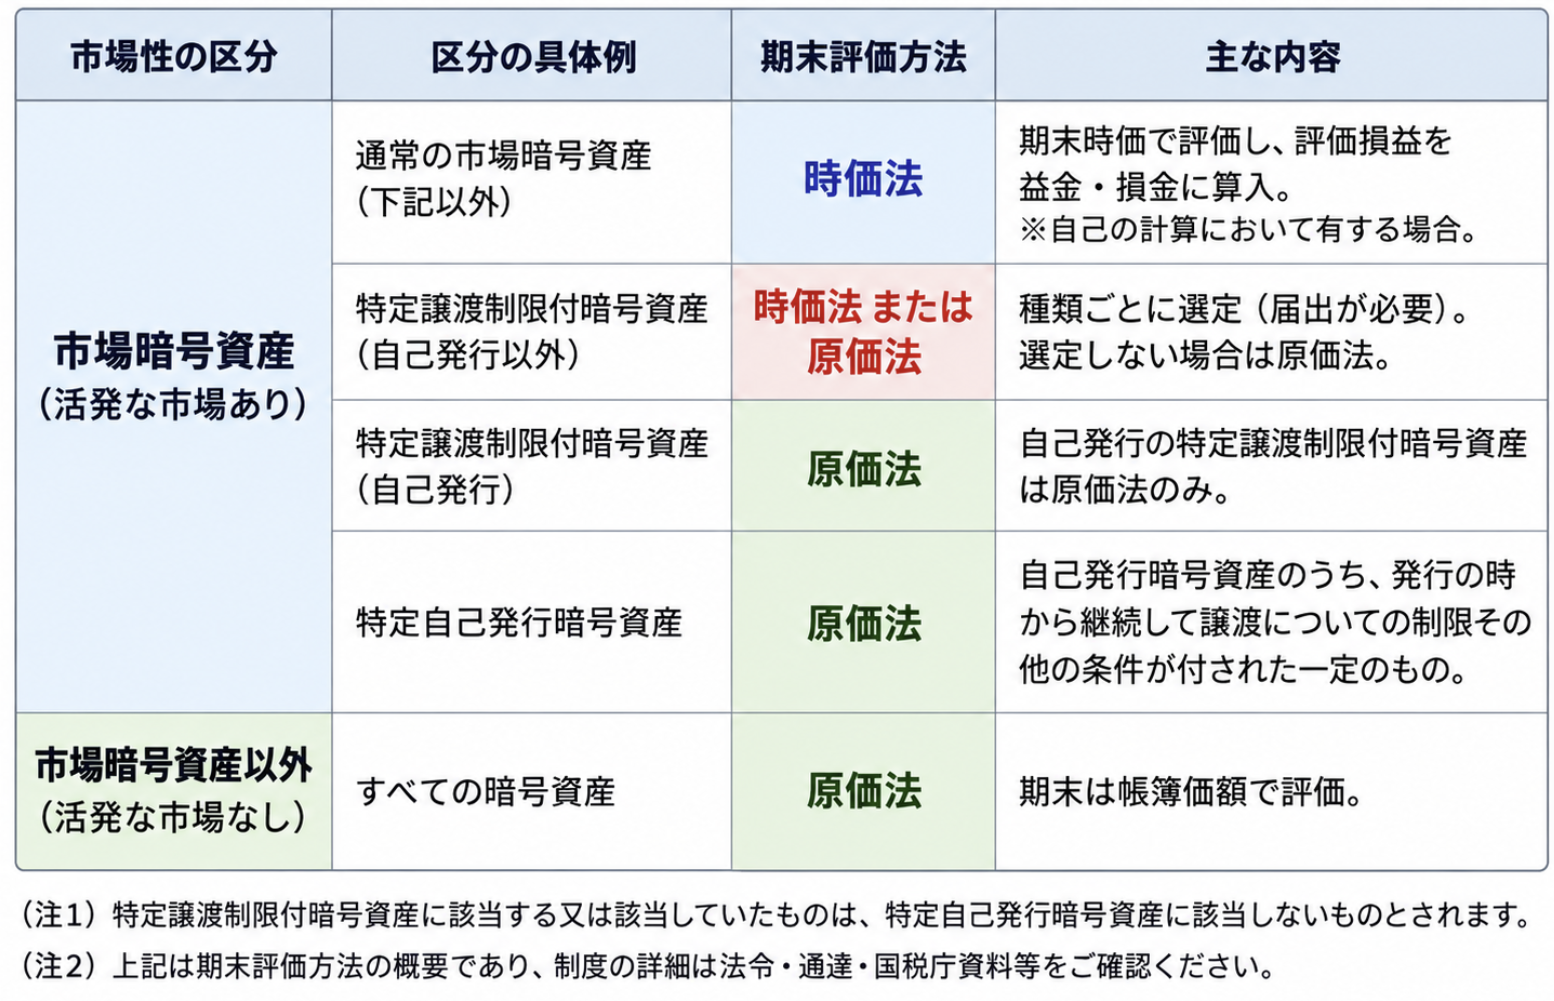
暗号資産の区分ごとの期末評価方法を整理すると、次のとおりです。
このうち、特定譲渡制限付暗号資産について原価法を適用した場合は、期末時価ではなく期末の帳簿価額で評価します。
そのため、特定譲渡制限付暗号資産となった後に値上がりしていても、その値上がり分を期末の評価益として計上しません。
なお、同じ種類の暗号資産を追加取得したり、一部を譲渡したりしている場合は、1単位当たりの帳簿価額を計算する必要があるため、みなし取得時の価額がそのまま期末帳簿価額になるとは限りません。
原価法を適用した場合の流れを図で整理すると、次のとおりです。
移転制限を解除した場合にも確認が必要
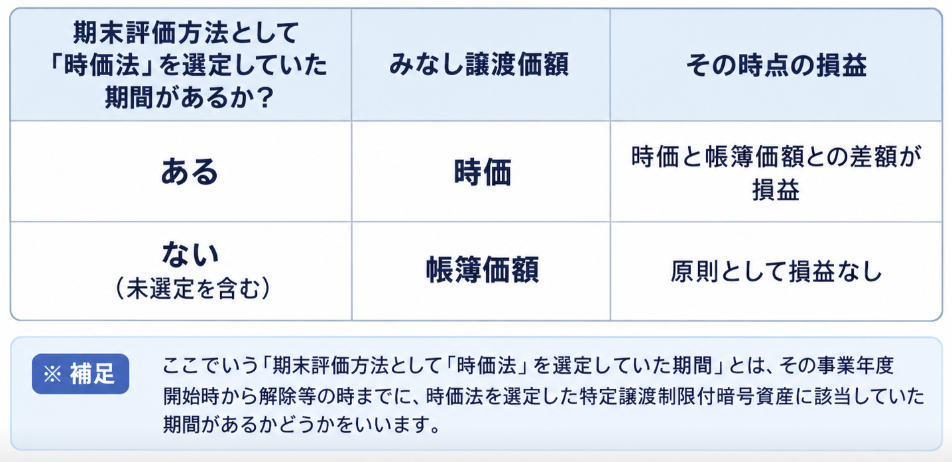
その後、移転制限の解除などにより特定譲渡制限付暗号資産に該当しなくなった場合にも、みなし譲渡・みなし取得の処理があります。
その事業年度開始時から解除等の時までに、期末評価方法として「時価法」を選定していた期間があるかどうかで、解除時の処理が変わります。
- ある場合 → 時価
- ない場合 → 原則として帳簿価額
(未選定を含む)
によるみなし譲渡となります。
したがって、原価法を適用した場合は、特定譲渡制限付暗号資産である期間について、期末ごとの含み損益を評価損益として計上しません。
ただし、解除後も市場暗号資産に該当する場合は、再び期末時価評価の対象となる点に注意が必要です。
解除時の取扱いを整理すると、次のとおりです。
実務上の確認ポイント
- 暗号資産が市場暗号資産に該当するか
- 特定譲渡制限付暗号資産の要件をいつ満たしたか
- その事業年度中に市場暗号資産に該当していた期間があるか
- 期末評価方法として時価法・原価法のどちらを適用するか
- 移転制限を解除した場合の区分変更まで確認しているか
自己発行の暗号資産には別の取扱いもあるため、実際の処理では、暗号資産の区分と移転制限の内容を確認したうえで判断することが重要です。