A回答
Contents
結論
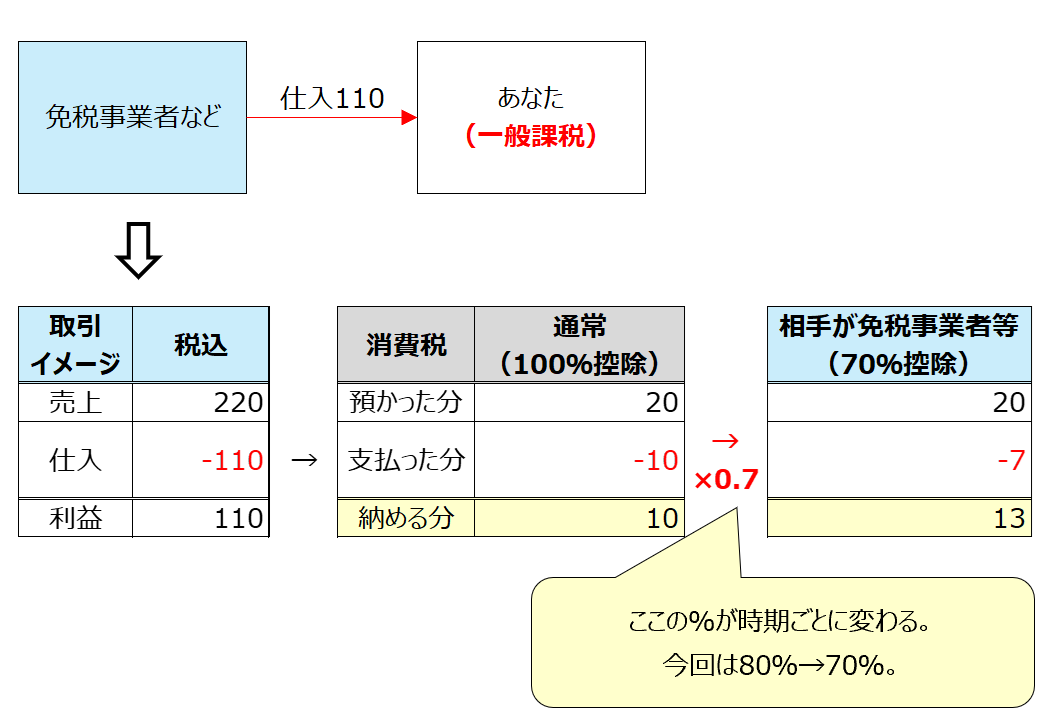
2026年10月1日から、免税事業者などインボイス発行事業者ではない相手からの仕入れについて、消費税を差し引ける割合が80%から70%に下がりました。
この変更の影響を受けるのは、主に本則課税(一般課税)で消費税を計算している事業者です。
たとえば、こんなイメージです。

一方で、簡易課税や2割特例を使っている場合は、今回の80%→70%による直接の影響はありません。
「納める消費税=預かった売上消費税 × 一定の割合」
で計算するからです。
表でまとめます。
| 計算方法 |
どんな人? |
今回の影響 |
どうなる? |
本則課税
(一般課税)
|
実際に支払った消費税をもとに、納付する消費税を計算している人
|
影響あり
|
免税事業者等への支払いで、差し引ける消費税の割合が80%から70%に下がります。
|
|
簡易課税
|
「みなし仕入率」を使って消費税を計算している人
|
直接影響なし
|
実際に支払った消費税ではなく、売上とみなし仕入率をもとに計算するためです。
|
|
2割特例
|
インボイス登録をきっかけに課税事業者となり、2割特例を使っている人
|
直接影響なし
|
実際に支払った消費税ではなく、売上にかかる消費税をもとに納付額を計算するためです。
|
70%控除は2028年9月30日まで
今回70%になった割合は、このままずっと続くものではありません。
今後は、次のように段階的に下がっていきます。
| 仕入れをした期間 |
差し引ける割合 |
|
2023年10月1日~2026年9月30日
|
80%
|
|
2026年10月1日~2028年9月30日
|
70%
|
|
2028年10月1日~2030年9月30日
|
50%
|
|
2030年10月1日~2031年9月30日
|
30%
|
|
2031年10月1日以降
|
0%
|
そのため、一般課税を使っている場合は、同じ免税事業者等への支払いでも、いつ仕入れやサービス提供を受けたかによって差し引ける消費税が変わります。
9月と10月をまたぐ取引はいつの割合を使う?
迷いやすいのが、9月と10月をまたぐ取引です。
80%と70%のどちらを使うかは、請求書の日付や支払日だけでは決まりません。
基本的には、実際に「課税仕入れ」を行った日で判断します。
- 商品を買った場合:原則として、商品の引渡しを受けた日
- サービスを受けた場合:原則として、サービスの提供が完了した日
たとえば、9月中に請求書を受け取っていても、サービスの提供が10月に完了したのであれば、原則として70%控除の対象です。
9月と10月をまたぐ取引では、請求書の日付だけを見るのではなく、実際に商品を受け取った日やサービスが完了した日も確認しましょう。
freee・マネーフォワードでは10月分を確認
本則課税でfreeeやマネーフォワードを使っている場合は、10月以降の免税事業者等への支払いが70%控除として処理されているかを確認しておきましょう。
freeeには70%控除用の税区分が用意されています。マネーフォワードも、取引日などに応じて控除割合を設定できるよう対応しています。
特に制度が切り替わった直後は、自動処理に任せきりにせず、10月分の仕訳を最初に数件チェックしておくと安心です。
参考情報・根拠
5件
国税庁
インボイス制度に関する令和8年度税制改正について
概要
免税事業者など適格請求書発行事業者以外の者から行った課税仕入れについて、仕入税額相当額の控除割合を2026年10月から70%、2028年10月から50%、2030年10月から30%とする経過措置を示しています。
このFAQとの関係
2026年10月1日から80%控除が70%控除へ変わることと、その後の経過措置のスケジュールを確認する一次情報です。
原文を見る ↗
国税庁
問113-3 令和8年10月1日前後の取引に係る免税事業者等からの仕入れに係る経過措置の適用
概要
80%控除と70%控除のどちらを適用するかについて、課税仕入れを行った時期を基準として判断することを説明しています。役務提供では原則として役務の全部が完了した日、商品の仕入れでは原則として引渡しを受けた日が基準となります。
このFAQとの関係
9月と10月をまたぐ取引について、請求書の発行日や支払日だけではなく、実際に課税仕入れを行った時期で80%と70%を判定する根拠となります。
原文を見る ↗
国税庁
2割特例 特設ページ
概要
2割特例について、インボイス制度を機に免税事業者からインボイス発行事業者となった一定の事業者は、2023年10月1日から2026年9月30日までの日の属する課税期間において、納付税額を売上税額の2割とすることができると説明しています。
このFAQとの関係
2割特例では実際の仕入税額を積み上げて納付税額を計算しないため、免税事業者等からの仕入れに係る控除割合が80%から70%へ変わっても、2割特例による納付税額の計算には直接影響しないことを確認する参考となります。また、2026年10月1日になった時点で一律に2割特例が使えなくなるのではなく、2026年9月30日までの日の属する課税期間が対象となる点も確認できます。
原文を見る ↗
その他
消費税・税区分の設定を行う
概要
freee会計における消費税の課税方式や税区分の設定方法を説明しています。2026年10月1日から2028年9月30日までの経過措置について、「課対仕入(控70)10%」などの70%控除用税区分が用意されています。
このFAQとの関係
本則課税でfreeeを利用している場合に、2026年10月以降の免税事業者等からの仕入れについて70%控除用の税区分が設定されているか確認する際の参考となります。
原文を見る ↗
その他
令和8年度税制改正への対応を行いました
概要
マネーフォワード クラウド会計において、仕訳入力時の「インボイス」欄から控除割合を選択する仕様への変更や、取引日に応じた控除割合の反映について案内しています。
このFAQとの関係
本則課税でマネーフォワードを利用している場合に、2026年10月以降の仕訳へ70%の控除割合が設定されているか確認する際の参考となります。
原文を見る ↗
ご自身の状況に当てはめて確認したい方へ
個別の事情を確認しながら判断したい場合は、以下のサービスをご利用いただけます。
← 税務・経理のよくあるご相談一覧へ